多城保障性租赁住房规划落地,房企转型增长点真的来了?
随着“租购并举”住房制度的持续推进,保障性租赁住房成为多地城市建设的重点。北京、上海、广州、深圳、成都等城市陆续公布保障性租赁住房发展规划,明确“十四五”期间筹集建设目标,并在土地供应、金融支持、审批流程等方面给予政策倾斜。这一趋势不仅关乎民生保障,也为房地产企业转型提供了新的想象空间。
一、政策密集落地,租赁住房站上风口
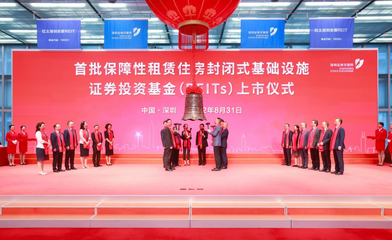
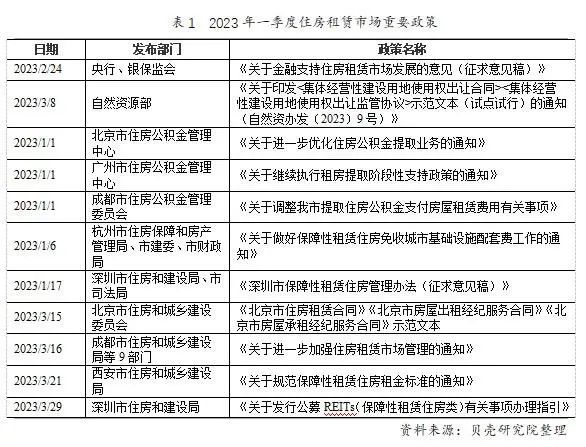
自2021年国务院办公厅发布《关于加快发展保障性租赁住房的意见》以来,各地加速细化落实。以上海为例,提出“十四五”期间新增保障性租赁住房47万套(间)以上;北京则计划供应租赁住房用地占比不低于住宅用地供应的30%。与此保障性租赁住房在贷款、REITs(不动产投资信托基金)发行、税收减免等方面获得实质性支持,保租房公募REITs试点也已落地,为存量资产退出提供了通道。
二、房企转型的“新赛道”抑或“新挑战”?
对房企而言,传统高杠杆、高周转的开发模式难以为继,保障性租赁住房被视为潜在增长点。一方面,代建、运营管理、存量改造等轻资产模式可以发挥房企在开发建设、物业服务和资产管理方面的经验;另一方面,租赁住房需求稳定、政策支持明确,有助于企业优化收入结构,从一次性销售转向长期持有运营。
这条赛道并非坦途。保障性租赁住房租金受政府指导,利润率相对有限,投资回收期长;REITs通道虽已打开,但底层资产合格门槛较高,运营能力成为关键。国企在保租房建设中占据主导地位,市场化房企需找准差异化定位,例如聚焦青年公寓、产业园区配套宿舍等细分市场,通过精细化运营提升附加值。
三、从“开发销冠”到“资管能手”
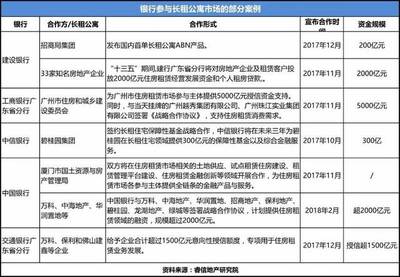
专家认为,房企参与保障性租赁住房,核心能力需从“建”转向“管”。围绕租户需求构建社群运营、增值服务、数字化管理等能力,并借助REITs等工具实现投融管退闭环,才能真正将政策红利转化为可持续的商业模式。目前已有万科、龙湖、华润等头部企业在长租公寓领域深耕多年,其运营经验或可复制到保租房领域。
保障性租赁住房的大规模推进,无疑是房地产行业新发展模式的重要组成部分。对于房企而言,这是一个确定的增量市场,但能否成为真正的“增长点”,取决于企业能否转变思维、提升运营能力,在微利空间中寻找长期价值。短期来看,代建和运营端将率先受益;长期而言,资产管理能力将成为房企在新赛道竞争的关键壁垒。机遇已现,但转型之路依然考验功力。
如若转载,请注明出处:http://www.fobhy.com/product/15.html
更新时间:2026-10-26 20:53:09